いまの私の使い方では、三井住友カード プラチナプリファードが一番合っていると感じています。私が使っているのは通常のプラチナプリファードです。
評価しているのは、ポイントが貯まること、プリファードストアを利用できること、そして投信積立でもポイントを得られることです。普段の生活から税金の支払いまで、幅広く使っています。
この記事では、私自身の利用体験と、2026年9月26日に公式情報で確認した条件を分けて紹介します。
年間利用額で、継続特典と積立ポイントはどう変わる?
継続特典は、対象利用100万円ごとに10,000ポイント、年間最大40,000ポイントです。クレカ積立は、年間対象利用額300万円未満で1%、300万円以上500万円未満で2%、500万円以上で3%となる仕組みです。積立の1%には、年間100万円の利用達成条件はありません。[6][15]
| 年間対象利用額 | 継続特典 | 積立還元率 | 積立ポイント/年 | 継続+積立の合計/年 |
|---|---|---|---|---|
| 100万円未満 | 0 pt | 1% | 12,000 pt | 12,000 pt |
| 100万円以上200万円未満 | 10,000 pt | 1% | 12,000 pt | 22,000 pt |
| 200万円以上300万円未満 | 20,000 pt | 1% | 12,000 pt | 32,000 pt |
| 300万円以上400万円未満 | 30,000 pt | 2% | 24,000 pt | 54,000 pt |
| 400万円以上500万円未満 | 40,000 pt | 2% | 24,000 pt | 64,000 pt |
| 500万円以上 | 40,000 pt | 3% | 36,000 pt | 76,000 pt |
表の前提: 月10万円を12カ月積み立て、継続特典と積立特典それぞれの条件を満たす場合の計算例です。2年目以降の12カ月の集計期間を想定しています。通常の買い物のポイント、特約店での上乗せ、その他の積立上乗せ施策は含まず、年会費・納付手数料も差し引いていません。[6][15]
積立の年120万円は、左の年間対象利用額に入りません。 また、積立の2%・3%は毎月分1%と年1回の追加分を合わせた率です。毎月まとめて3%が付くわけではありません。[6]
400万円で継続特典が上限に達し、500万円では積立の還元率が2%から3%に上がります。月10万円を12カ月積み立てる条件なら、この積立部分の差は年間12,000ポイントです。
日常の買い物から、税金・保険料の支払いまで
私にとってプラチナプリファードは、特別な買い物のときだけ使うカードではありません。普段の支払いから納税まで、生活の中で幅広く利用するカードです。
個人向けの三井住友カード プラチナプリファードは、通常、利用金額100円(税込)につき1ポイントが付与されます。年会費は通常33,000円(税込)です。[1]
2026年は、住民税、固定資産税、国民健康保険料をカードで支払いました。利用したのは、モバイルレジ(モバレジ)やPayBです。これらのアプリを使って、クレジットカードで納付しています。私が感じているメリットは、支払いが楽なことです。一方で、手数料の負担はかなり大きいと感じています。
モバイルレジとPayBにはカード払いの機能がありますが、利用できる納付書・税目や支払い方法は、自治体やサービスによって異なります。アプリを入れれば、どの請求書でもカード払いできるというわけではありません。[24][25]
納税を年間利用額の達成に役立てるときの注意
私は年間利用額500万円を意識しているため、納税のカード払いにもメリットを感じています。ただし、私がいう500万円は、ポイントが付かない支払いも含めた買い物・納税などのカード決済額の目安です。特典判定の対象利用額500万円を、明細で確認した数値として示しているわけではありません。
| 確認するもの | 意味 |
|---|---|
| カードの決済総額 | 本人が年間利用額の目安として把握している金額 |
| 通常ポイントの対象額 | ポイント付与条件を満たす利用額 |
| 特典判定の年間対象利用額 | 継続特典や積立の追加還元の集計ルールを満たす利用額 |
三井住友カードは、国税・地方税のクレジットカード払いをポイント付与対象と案内しています。また、個人向けプラチナプリファードの継続特典では、税金の支払いが年間利用額の対象例に挙がっています。[16][21]
そのため、対象となる納税をカード払いにすれば、年間対象利用額の達成に役立つ場合があります。ただし、チャージを経由した納付などは直接カード払いと扱いが異なります。2026年3月以降の指定チャージの対象外化もあるため、「利用履歴に残っていれば、すべて500万円の判定に入る」とは考えないようにしています。[6][17]
国民健康保険料についても、私自身はカードで支払っています。ただし、年間利用額の対象外一覧にある「国民年金保険料」とは別のものです。今回の私の納付分に対するポイント付与や対象利用額への算入は、実際の納付経路・明細に沿って確認する必要があります。[16]
手数料を払っても使うかは、別に考える
カード納付には決済手数料・システム利用料がかかるため、ポイントだけを見て得だと判断することはできません。手数料の額は納付方法や金額によって確認が必要です。[7]
私自身は支払いの便利さも評価していますが、手数料は高いと感じています。「500万円を達成したいから」という理由だけで選ぶのではなく、増えるポイントや特典と、追加で払う手数料を比べることが大切だと思っています。
自宅近くのセブン‐イレブンが、身近な利用場所
自宅の近くにセブン‐イレブンがあるため、よく利用しています。支払いにはいつもスマホのタッチ決済を使っています。身近なお店で日常的にポイントを貯められる点は、私がこのカードを評価している理由のひとつです。
ただし、還元の条件は「カードをタッチすればよい」という説明だけでは伝わりません。加算の対象はスマホのVisaのタッチ決済で、カード現物のタッチ決済、iD、差し込みなどは対象外です。[2]
私の画面に表示されているのは最大8%
2026年9月に確認した私の画面では、「ポイント最大8%還元」と表示されています。内訳は、対象店舗でのスマホのタッチ決済・モバイルオーダーによる7%と、「選べる特典」の+1%です。[19][20]
| 私の還元率の内訳 | 還元率 |
|---|---|
| 対象店舗のスマホタッチ・モバイルオーダーによる還元(通常ポイントを含む) | 7% |
| 選べる特典 | +1% |
| 画面に表示された合計 | 最大8% |
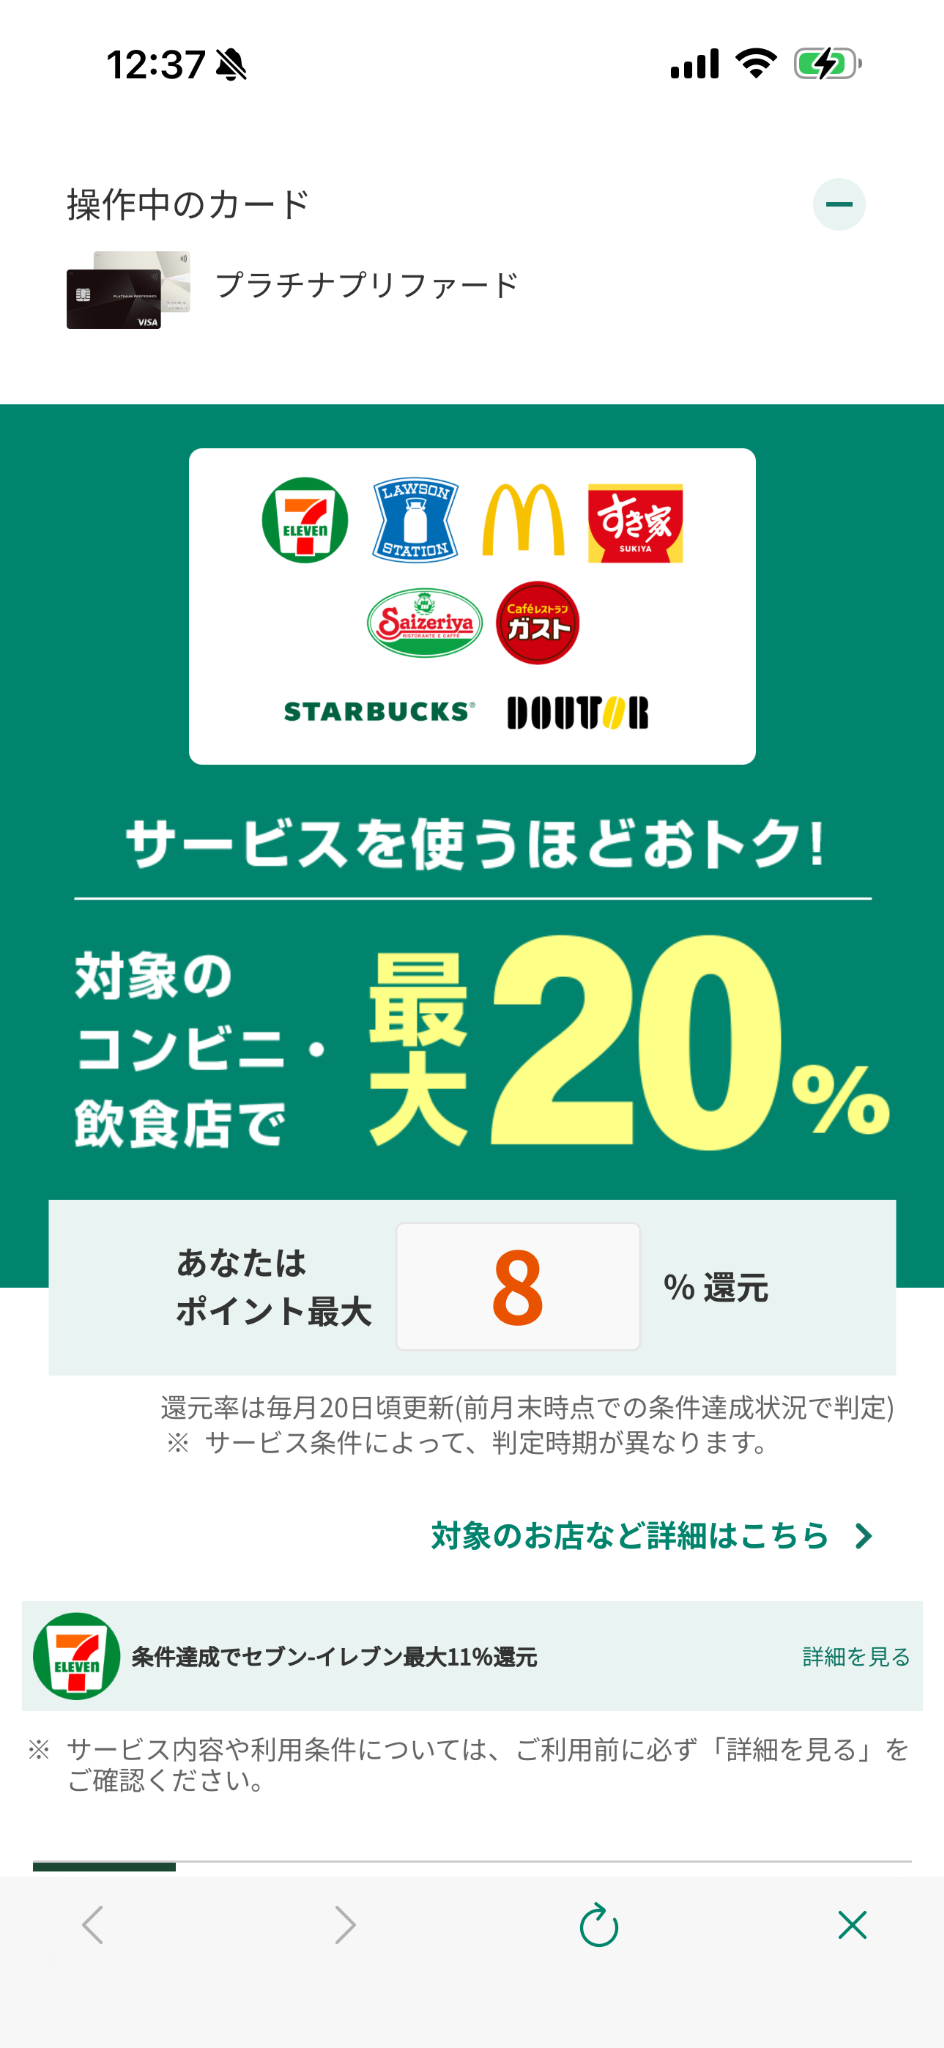
セブン‐イレブンで私が実際に使っているのは、スマホのVisaのタッチ決済です。モバイルオーダーの対象店舗はスマホタッチの対象店舗と異なるため、上の表はセブン‐イレブンのモバイルオーダー利用を意味しません。[2][5]
通常のプラチナプリファードでも、同じSMBC IDに紐づくOlive側で条件を満たすと、Vポイントアッププログラムの達成状況が適用されます。「選べる特典」の+1%は、このプログラムの特典です。[5][22]
なお、SBI証券のクレカ積立は利用していますが、コンビニなどの還元率を上げるためのSBI証券側の設定変更は、面倒でまだ手を付けていません。いずれやる予定です(笑)。
クレカ積立そのものに付くポイントと、SBI証券との連携条件などで対象のコンビニ・飲食店に上乗せされるポイントは、別の制度です。月10万円の積立だけで、後者が自動的にすべて適用されるわけではありません。[5][6]
公式制度:セブン‐イレブンの還元条件
通常の三井住友カード プラチナプリファードについて、セブン‐イレブンとの連携施策は、以下の合計で最大10%相当と案内されています。[2][3]
| 内訳 | 公式案内上の還元 | 主な条件 |
|---|---|---|
| カードの通常ポイント | 1% | ポイント付与対象の利用 |
| スマホのVisaタッチによる加算 | +6% | 対象店舗でスマホのVisaタッチ決済 |
| セブン‐イレブン連携特典 | +2.5% | 所定のVポイント連携・アプリ会員コード提示等 |
| セブンマイル | 0.5%相当 | 税抜200円ごとに1マイル。Vポイントへ交換 |
| 上記施策の合計 | 最大10%相当 | 算定単位や対象外商品があり、すべての支払額に一律10%ではない |
同施策の「最大11%」という表示は、Oliveフレキシブルペイのクレジットモードを対象とするものです。[2][3]
利用前に、カードとV会員番号の連携、セブン‐イレブンアプリ側の同じV会員番号との連携、スマホのタッチ決済設定が必要です。会計時はアプリの会員コードを提示し、クレジットカードを選択してスマホをタッチします。セブンマイルは10マイル単位でVポイントへ交換できます。タバコは追加2.5%の対象外で、ほかにも対象外店舗・商品があります。[3]
これは現金キャッシュバックではなく、Vポイントとセブンマイルによる還元です。また、家族ポイントやVポイントアッププログラムなどの上乗せもあり、本人に適用される率は利用条件で異なります。[4][5]
投信積立のポイントも、評価している理由
投信積立で得られるポイントも、私が良いと感じている点です。私自身は、年初にNISAの成長投資枠で240万円を一括投資し、それとは別に、プラチナプリファードで毎月10万円をNISAのつみたて投資枠で積み立てています。
| 私の投資方法 | 金額・頻度 |
|---|---|
| NISA成長投資枠での一括投資 | 年初に240万円 |
| NISAつみたて投資枠でのクレカ積立 | プラチナプリファードで毎月10万円 |
以下のクレカ積立のポイント説明は、毎月10万円のカード積立分についてのものです。年初の一括投資240万円は、このポイント計算に加えていません。
本人の投資方法を紹介するもので、投資商品の運用損益をカードのポイント実績には含めていません。
SBI証券の「三井住友カードつみたて投資」では、プラチナプリファードは毎月の積立に対して1%が付与され、所定の年間カード利用額に応じたポイントが年に1回加わります。[6]
冒頭の比較表のとおり、年間対象利用額300万円以上では追加1%、500万円以上では追加2%が加わります。毎月分1%と合わせて、それぞれ2%・3%です。[6]
積立代金そのものは、300万円・500万円を判定する年間利用額に入りません。年会費や国民年金保険料、指定されたチャージ等も集計対象外です。集計期間は暦年ではなく、カード加入日を基準に設定されます。[6]
毎月分の1%は原則翌々月10日頃、年間利用額に応じた追加分は入会月の翌月末頃に付与されます。毎月ただちに3%すべてが付くわけではありません。[6]
積立は月10万円が上限です。私の月10万円という設定を12カ月間続け、対象となる年間カード利用額500万円以上などの条件を満たす場合、この仕組みによるポイントは次の計算になります。[6][8]
| 積立ポイントの区分 | 12カ月分の計算例 |
|---|---|
| 毎月付与される1%分 | 10万円×1%×12カ月=12,000ポイント |
| 年1回の追加2%分 | 年間積立120万円×2%=24,000ポイント |
| 合計3%分 | 36,000ポイント |
月10万円の積立は私の実際の設定ですが、上表は12カ月継続・対象利用条件達成を前提にした制度上の計算例です。提出した履歴の各付与額をそのまま再現した内訳ではありません。
ここでいうポイントは「積立の決済で付くポイント」です。「貯めたポイントを投資に使うこと」や「投資商品の運用利益」とは分けて考えています。別の上乗せ施策まで含めた絶対上限が3%という意味でもありません。
年1回の継続特典も確認する
プラチナプリファードには、対象となる年間利用額100万円ごとに10,000ポイントを受け取れる継続特典があります。上限は40,000ポイントです。[15]
100万円で10,000ポイント、200万円で20,000ポイント、300万円で30,000ポイント、400万円以上で40,000ポイントとなります。年間利用額別の積立ポイントとの比較は、冒頭の表にまとめています。[15]
継続特典は400万円で上限に達し、対象利用額が500万円でも40,000ポイントです。積立の追加2%の条件となる「対象利用500万円以上」とは、別の特典として確認します。[6][15]
集計期間と、ポイントが付く時期
集計はカードの加入月が基準です。初回は加入日から翌年の加入月末まで、2回目以降はその翌月1日から次の加入月末まで。ポイントは、集計期間終了後の加入月の翌月末頃に付与されます。[15]
たとえば、加入日が2024年9月10日なら、初回の対象期間は2024年9月10日〜2025年9月30日、初回付与は2025年10月末頃という仕組みです。これは制度説明の例で、私自身の加入日ではありません。[15]
対象になる支払い・対象外の支払い
家族カードでの利用、カード払いの税金・家賃・公共料金・ETCなどは対象例として公式FAQに記載されています。一方、クレカ積立の代金、年会費、国民年金保険料、キャッシング、分割・リボ等の手数料、指定された電子マネーやプリペイドへのチャージなどは対象外です。納税も、実際の納付経路に沿って確認する必要があります。[16]
2026年3月1日利用分からは、au PAY・Kyash・JAL Pay・バンドルカードへのチャージも年間利用額の集計対象外になっています。この変更は継続特典と積立還元率の判定の双方に関係します。[17]
加盟店からカード会社への売上データの到着が集計期間を過ぎると、その期間の集計対象にならない場合があります。金額を判断するときは、請求総額だけでなく特典の対象利用額を確認します。[15][16]
私の2026年2月の履歴について
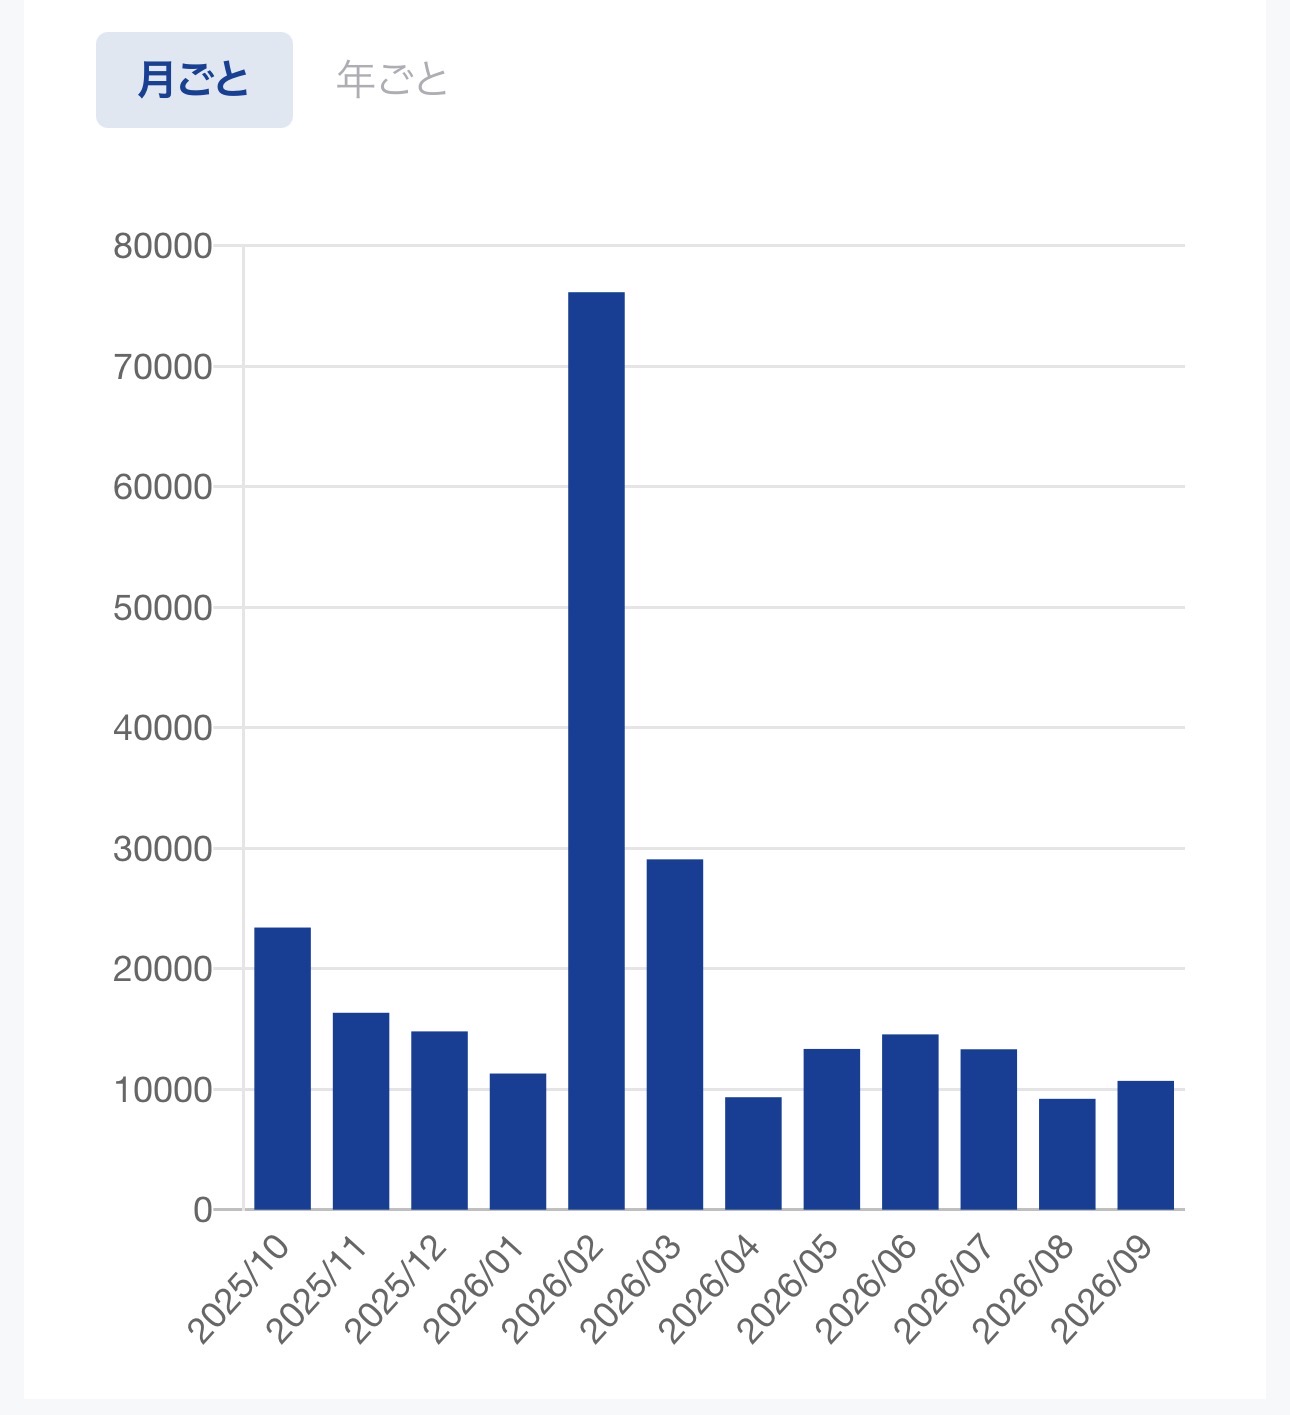
2026年2月の履歴は約7.6万ポイントです。この月には、継続特典とクレカ積立の追加2%分が含まれています。月々の買い物で付くポイントに加え、年1回の特典が反映される月があることも、履歴を見るうえで大切な点です。[14][18]
私は年会費をどう評価しているか
私自身は、現在の使い方では年会費を割安だと感じています。日常の買い物、よく使うお店、投信積立などを含めて考えたとき、自分の生活に合っているという評価です。
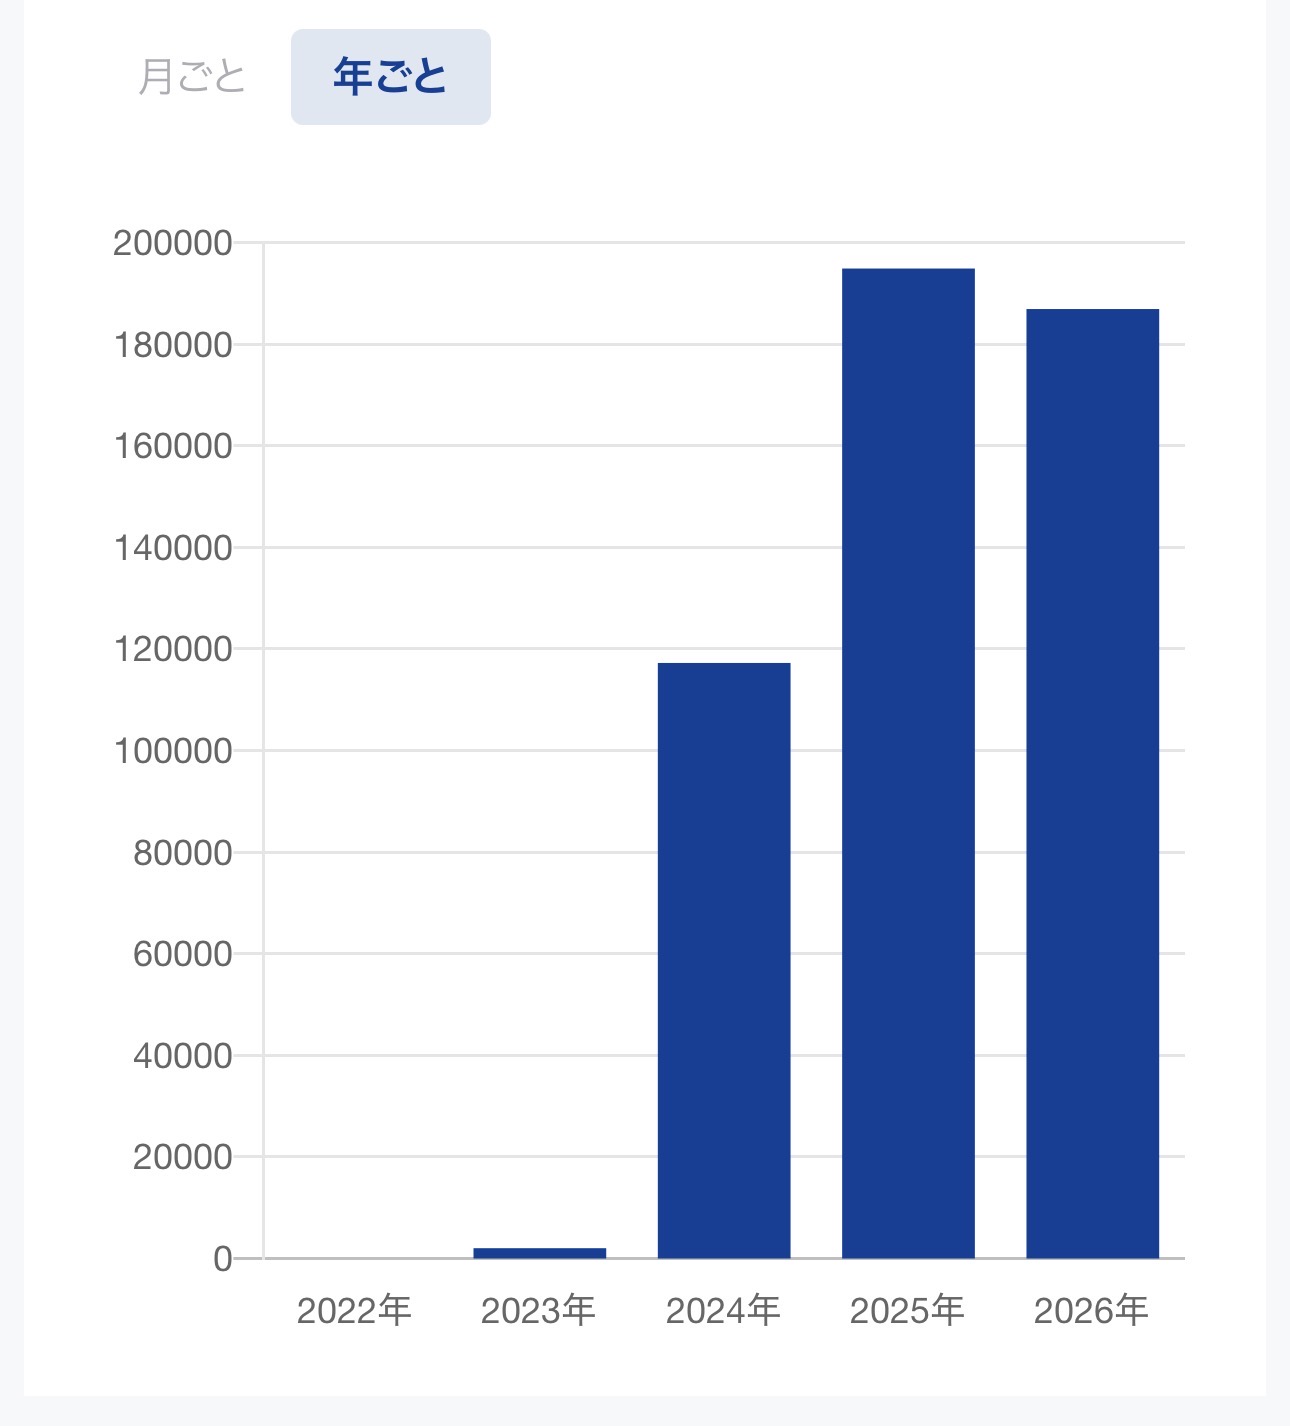
Vポイント全体で約24.1万ポイント。年会費差引後の参考額は約20万円相当
私のVポイント履歴では、2025年10月〜2026年9月の表示分を合計すると、画像取得時点で約24.1万ポイントです。この数字には複数の獲得要因が含まれており、プラチナプリファード単体の利用だけで獲得したポイント数ではありません。[14][18]
| 計算に使う項目 | 金額・ポイント |
|---|---|
| 上記期間に表示されたVポイント全体 | 約241,000ポイント |
| 1ポイント=1円相当で換算 | 約241,000円相当 |
| 差し引く本カードの通常年会費 | 33,000円(税込) |
| 年会費だけを差し引いた参考額 | 約208,000円相当(約20万円のプラス) |
この約20.8万円は、複数の獲得要因を含むVポイント全体から、プラチナプリファードの通常年会費だけを差し引いた参考額です。本カード単独の利益や実質還元率を示す数字ではなく、納税などの決済手数料や、ほかの費用は差し引いていません。また、1ポイント=1円相当は比較のための換算条件で、実際の価値は使い道によって変わります。[1][15]
ポイント履歴と年会費をこうした条件で比べたうえで、私自身は、今の使い方では年会費を割安だと感じています。
参考:年別のVポイント履歴を見る
貯めたVポイントは、投資に活用しています
私は2025年から、Vポイントを主に投資に使っています。ポイントを貯めることに加えて、その使い道として投資を選んでいる点も、私のカードの使い方の特徴です。
Vポイントの投資活用については、昨日(2026年9月25日)の記事、「Vポイントで株を買ってみた」もご覧ください。[23]
この記事の約24.1万ポイントという実績には、ポイントを投資に回した後の運用損益は加えていません。
比較したカードと、Visa Infiniteを見送っている理由
これまで、アメックス・プラチナ、Marriott Bonvoy系のカード、UFJ系のプラチナカード、ドコモのプラチナカードも候補として検討してきました。
Marriott Bonvoy系カードは、実際に使って解約した
Marriott Bonvoy系のカードは、以前契約していました。年会費の値上げが気になったことに加え、私自身はマリオット系ホテルを利用する機会が少なかったため、解約しました。
年間500万円の利用を意識すると、どのカードに支払いを集めるかも考える必要がありました。私の場合は、ホテルの特典を使う機会と年会費の負担を踏まえて、プラチナプリファードに支払いを集める判断をしています。
マリオットのカードを使っていたときの体験と解約までの経緯は、今後、別の記事で詳しく書く予定です。
UFJ系とドコモ系のプラチナカードは、引き続き比較したい候補です。それぞれの詳しい記事も今後作成し、条件を確認していきたいと思っています。
Visa Infiniteは、年会費と利用額から見送っている
三井住友カード Visa Infiniteへの切替も考えましたが、年会費と今の生活で利用する金額を考え、現時点では切り替えていません。
給与収入から考えると、私の買い物・納税などの年間カード決済額の目安は500万円程度です。ポイント対象外と認識している利用も含めた金額なので、以下の制度比較では「特典の対象利用が500万円だった場合」という前提を分けて考えています。
通常年会費はプラチナプリファードが33,000円、Visa Infiniteが99,000円で、差は66,000円です。[1][9]
継続特典だけを見ると、プラチナプリファードは対象利用100万円ごとに10,000ポイント、最大40,000ポイント。Visa Infiniteは対象利用400万円以上で40,000ポイント、700万円以上で110,000ポイントです。両カードで対象利用が年間500万円だったと仮定すると、継続特典はそれぞれ40,000ポイントです。[1][10]
ただし、これだけでどちらが有利かが決まるわけではありません。積立の条件、旅行等の付帯特典、実際に使うサービスも含めて比較します。私としては、今の生活ではプラチナプリファードを使い続ける判断をしています。
条件が変われば、カードも見直す
今の私には最も合っていると感じるカードですが、現在のポイントや特典の条件が将来も続くとは考えていません。
気になるのは、今後、ポイント還元や特典の条件が悪くなる「改悪」の可能性です。条件変更の情報を定期的に確認し、自分に合わなくなったときには、ほかのカードと比較し直したいと思っています。普段の利用先や年間利用額、積立の使い方に合っているかを確認しながら選んでいく方針です。
出典・確認資料(2026年9月26日確認)
- [1] 三井住友カード「プラチナプリファード」年会費・通常ポイント・継続特典。
https://www.smbc-card.com/nyukai/card/platinum-preferred.jsp - [2] 三井住友カード「セブン‐イレブン」プラチナプリファード向け案内。
https://www.smbc-card.com/mem/platinum-preferred/special-store/seveneleven.jsp - [3] 三井住友カード「セブン‐イレブン限定 条件達成でスマホのタッチ決済で最大11%ポイント還元」。
https://www.smbc-card.com/camp/seven-eleven_vpoint/index.html - [4] 三井住友カード「家族ポイント」。
https://www.smbc-card.com/nyukai/pop/family-point.jsp - [5] 三井住友カード「Vポイントアッププログラム」。
https://www.smbc-card.com/nyukai/merit/vpoint_up_program.jsp - [6] 三井住友カード「三井住友カードつみたて投資の条件・ポイント付与率の詳細」。
https://www.smbc-card.com/mem/pop/tsumitate_details_preferred.jsp - [7] 三井住友カード「税金の支払いはクレジットカードがお得!納付のメリットとデメリットを解説」。
https://www.smbc-card.com/nyukai/magazine/tips/tax.jsp - [8] 三井住友カード「三井住友カードつみたて投資(SBI証券でのクレカ積立)」。
https://www.smbc-card.com/mem/for_sbi/tsumitate/index.jsp - [9] 三井住友カード「Visa Infinite」商品概要。
https://www.smbc-card.com/nyukai/card/infinite.jsp - [10] 三井住友カード「Visa Infinite」継続&利用特典。
https://www.smbc-card.com/brand/infinite/index.html - [14] 本人提出画像「IMG_3842.jpeg」。2025年10月〜2026年9月の月別グラフ。2026年9月26日受領。
- [15] 三井住友カード「プラチナプリファード」リワード詳細・継続特典の注意事項・ポイント利用。
https://www.smbc-card.com/nyukai/platinum-preferred/index.jsp - [16] 三井住友カードFAQ「新規入会&利用特典・継続特典の対象になる利用」。
https://qa.smbc-card.com/mem/nyukai/detail?category=149&id=1704&site=4H4A00IO - [17] 三井住友カード「年間ご利用金額の集計対象外利用追加のお知らせ」。2026年3月1日利用分から適用。
https://www.smbc-card.com/mem/cardinfo/25/cardinfo4030019.jsp - [18] 筆者の利用体験とポイント履歴に関する説明(2026年9月26日)。
- [19] 本人提出画像「IMG_3843.png」(2026年9月26日受領)。操作中のカード「プラチナプリファード」、本人のポイント還元率「最大8%」の表示を確認。
- [20] 筆者の利用体験:スマホタッチ、NISA積立、ポイント投資、納税・保険料の支払い、カードの比較・解約(2026年9月26日)。
- [21] 三井住友カードFAQ「国税・地方税の支払いにカードを利用した場合、ポイントは付与されますか?」。
https://qa.smbc-card.com/mem/detail?category=120&id=2118&site=4H4A00IO - [22] 三井住友カードFAQ「Oliveフレキシブルペイとその他対象カードを2枚持っている場合、Vポイントアッププログラム分のポイント還元率は、どちらのカードを使っても同じですか?」。
https://faq-mem.smbc-card.com/–69969b9bd7d6fc228a1b4352 - [23] お医者さんクレカ.com「Vポイントで株を買ってみた」(2026年9月25日)。
https://oishasancreca.com/2026/09/25/vpoint-stock-tier4/ - [24] モバイルレジ「お支払い方法」。対応納付書でのカード払いと決済手数料の案内。
https://solution.cafis.jp/bc-pay/pc/how-to-use.html - [25] PayB「クレジットカードでお支払い可能な請求書」。対応請求書とカード払いの条件。
https://payb.jp/credit/

